この記事は約6分で読めます。
結論:生活が苦しいのは、あなたのせいじゃない
ガマえもんだよ。今日は少し重たい話をするね。
「まじめに働いているのに、生活がラクにならない」。そう感じている人は多いと思う。
でもね、これはさぼっているからでも、努力が足りないからでもないんだ。むしろ今の人のほうが、20年前よりずっと効率よく、まじめに働いていると言われている。
それなのに苦しい。理由はシンプルで、お金のルールのほうが変わってしまったからなんだよ。
今日はその「変わったルール」を順番に見ていこう。
昔のルール:貯金がいちばん正しかった
まず、20〜30年前の日本がどうだったかを整理するね。
- 一つの会社に長くいるほど、給料が上がっていった
- 転職はめずらしく、会社が最後まで面倒を見てくれる前提があった
- 物やサービスの値段は、上がるどころか下がっていく時期が長かった
この条件だと、答えは一つなんだ。働いて、貯金して、そのまま置いておく。これがいちばん正しかった。
物の値段が下がっていくなら、現金のまま持っているほうが得だからね。何もしないことが、いちばん賢い選択だった時代があったんだよ。
今のルール:何もしないと、じわじわ目減りする
ところが今は、条件がすっかり入れかわっている。
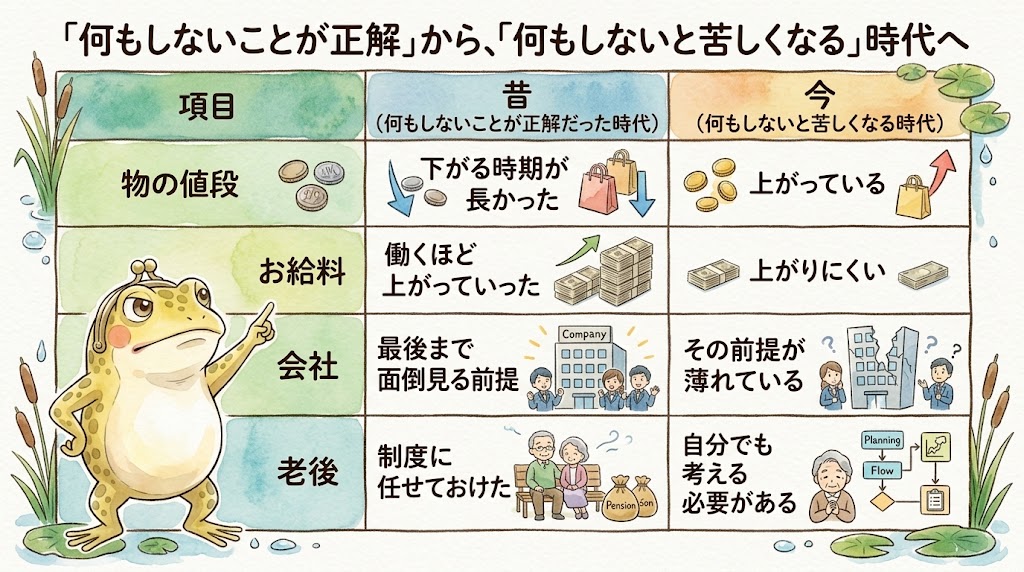
つまり何もしないことが正解だった時代から、何もしないと苦しくなる時代に変わったということなんだ。
ルールが変わったのに、やり方だけ昔のままだと、うまくいかないのは当たり前だよね。
お金の価値は、時間とともに変わる
ここがいちばん大事なところだよ。
コンビニのおにぎりを思い出してほしい。20年ほど前は100円ほどで買えていたものが、今では倍近い値段になっているものもあるよね。
これ、よく考えてみてほしいんだ。
昔は1000円あればおにぎりが10個買えた。今は5個しか買えない。1000円という数字は同じなのに、買えるものが半分になっているんだ。
残りの5個分は、どこへ行ってしまったんだろうね。
答えは、どこにも行っていない。お金のほうが、氷のように少しずつとけていたんだ。金庫にしまっておいても、この現象は止められないんだよ。
「貯金しかしていないから安全」と思っていても、実は何もしていないのではなく、静かに減っている。この感覚をまず持ってほしいんだ。
いちばん割を食うのは、会社で働く人
この変化で、いちばん苦しい立場に立たされるのが会社員なんだ。
なぜかというと、収入が急には増えないからだね。
食費が上がる。電気やガスの料金が上がる。学校でかかるお金も上がる。それなのに、お給料は同じか、上がってもわずか。
これでは、いくらがんばっても追いつかない。努力の量ではなく、立っている場所の問題なんだよ。
だからまず「自分がだらしないからだ」と責めるのをやめてほしい。そこを間違えると、どんどん自分を追い込んでしまうからね。
海外の人がお金の話に熱心な理由
よく「海外の人はお金の勉強をしている」と言われるよね。あれには、はっきりした理由があるんだ。
国や地域によっては、会社をいつ辞めさせられてもおかしくない。医療にかかるお金も高い。会社も制度も自分を守ってくれない前提で暮らしているんだ。
だから自分の力を高めることにお金を使うし、現金のまま置いておかない。そうしないと生きていけないからだよ。
ここで大事なのは、どちらが正しいという話ではないということ。前提条件が違っただけなんだ。
昔の日本では、貯金がいちばん賢い選択だった。それは正しかった。ただ、その前提が今は変わってきている。だから、やることも変わってくるというだけの話だよ。
一歩目は、金額を小さくすること
では何から始めればいいのか。ここで計算の例を出すね。
ただし、これはあくまで計算上の話で、実際にこうなると約束するものではないよ。そこは先に伝えておく。
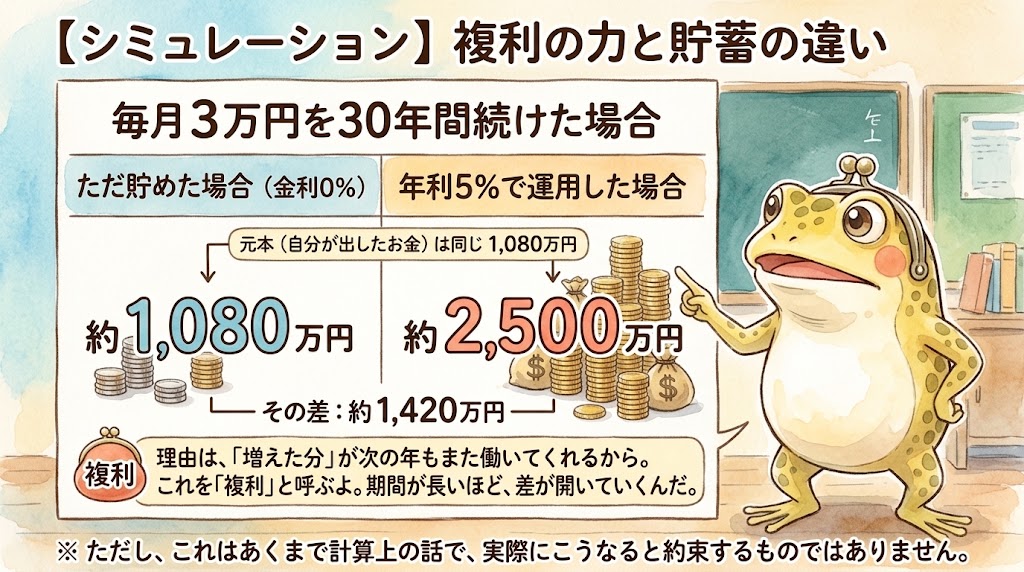
自分が出したお金は同じ1080万円。それでも計算上は、これだけの差がつくんだ。
理由は、増えた分が次の年もまた働いてくれるから。これを「複利」と呼ぶよ。だから期間が長いほど、差が開いていくんだ。
ここで「そんなお金はない」と思った人へ。金額は小さくていいんだ。
10万円がこわいなら1万円から。1万円でもこわいなら、もっと小さくてもいい。大事なのは金額じゃなくて、仕組みを自分の目で確かめることだからね。
やってみると、思っていたのとは違うと感じるはずだよ。良い意味でも、悪い意味でもね。
正直に伝えておきたい、3つの注意点
ここまで読んで「じゃあ始めよう」と思った人ほど、ここを読んでほしい。
1つ目:減ることもある
お金を増やす方法には、出したお金より減ってしまう可能性が必ずついてくる。
この記事の5%という数字も、計算のために置いた仮の数字だよ。将来そうなると約束するものではないし、毎年きれいに同じだけ増えることもない。大きく下がる年もあるんだ。
2つ目:税金と手数料が引かれる
増えた分には税金がかかるし、方法によっては手数料もかかる。この記事の計算には、どちらも入っていない。
つまり実際に手元に残るのは、計算より少なくなるということだね。
3つ目:あせっている時ほど、うまい話が寄ってくる
「このままではまずい」と思った直後が、いちばん危ないんだ。
「絶対に儲かる」「今だけ」「あなただけに」。こういう言葉が出てきたら、そこで止まってほしい。減らさないことが、増やすことより先だよ。
ボクが、いちばん伝えたいこと
最後に一つだけ言わせてほしい。
今、お金の面で差がついている理由は、才能でも、根性でも、もらっている給料の額でもないと思っているんだ。
ルールが変わったことを、知っているか知らないか。ボクはここがいちばん大きいと思っている。
知らない人は、昔と同じやり方をまじめに続ける。節約して、貯めて、そのまま置いておく。とても立派なことだよ。実際、少し前まではそれが正解だった。
でも今は、そのやり方だけだと追いつかない場面が出てきている。まじめさが報われにくくなっているんだ。これは本当に、悔しいことだと思う。
では、明日から何をすればいいのか。順番はこの2つだけだよ。
1つ目:まず、家計を見直す
スマホの料金、保険、使っていないサブスク、使っていない固定電話。毎月かかっているお金を一度見直すところから始めてほしい。
ここがいちばん確実なんだ。減る心配がないし、一度やれば毎月ずっと効いてくるからね。しかも、次の一歩に回すお金がここから生まれる。
2つ目:その浮いたお金で、NISAを始めてみる
見直しでお金が残るようになったら、次はそのお金に働いてもらう番だよ。
そこで使ってほしいのがNISAという制度なんだ。国が用意した仕組みで、増えた分にかかる税金がかからなくなるのが大きな特徴だよ(※2026年8月時点)。
「まとまったお金がないから無理」と思うかもしれないけれど、毎月1000円や数千円といった少額からでも始められるんだ。
もちろん、値下がりして出したお金を下回ることもある。だから最初は「なくなっても生活に困らない金額」で試してほしい。金額を小さくすれば、こわさもちゃんと小さくなるからね。
やってみると、思っていたよりこわくないと感じる人が多いよ。逆に「自分には合わない」と分かることもある。それも小さい金額のうちに分かったほうがいいんだ。
今日、1つだけ動いてみてほしい
大事なのは、この記事を閉じたあとに1つでも動くことだよ。
今月の固定費を1つ見直す。それができたら、NISAの口座を作ってみる。この順番でいい。
ルールが変わったと知った人から、打つ手が変わっていく。今日がその日になったら、ボクはうれしいな。
おしまい
▼まずは「資産」と「負債」のちがいから。
【資産と負債】お金持ちが買っているもの、貧乏になる人が買っているもの
コメント